La scommessa europea di Bizum: una vera minaccia per Google e Apple Pay?
Dopo un decennio di dominio spagnolo, Bizum si espande in Europa con pagamenti mobili in negozio, puntando a conquistare quote di mercato significative dai giganti tecnologici affermati.
Immagine generata con l'IA
Per anni, il panorama dei pagamenti mobili è sembrato una corsa a due, con Google Pay e Apple Pay che apparivano giganti insormontabili. Eppure, un formidabile sfidante dalla Spagna, Bizum, sta ora facendo la sua mossa in tutta Europa, posizionandosi non solo come alternativa ma come potenziale elemento di rottura. Con un decennio di robusta crescita alle spalle, l'espansione europea di Bizum su più fronti potrebbe rimodellare fondamentalmente il modo in cui pensiamo – e eseguiamo – le transazioni mobili.
Dopo essersi affermato come strumento indispensabile per i trasferimenti istantanei da persona a persona (P2P) in Spagna, Bizum fa ora parte di una più ampia strategia europea. La piattaforma, membro dell'alleanza EuroPA, ha annunciato nel febbraio 2026 che i suoi sistemi sarebbero diventati interoperabili con quelli della European Payments Initiative (EPI), che include l'app Wero popolare in paesi come Francia e Germania. Questa ambiziosa collaborazione significa che entro il 2026, oltre 130 milioni di europei in tredici paesi potranno inviare e ricevere denaro oltre confine utilizzando le loro app di pagamento locali ^1^. Ma la vera svolta è arrivata il 14 luglio 2026, con il lancio ufficiale di Bizum Pay, una nuova app di portafoglio digitale dedicata, progettata per i pagamenti fisici in negozio tramite tecnologia NFC ^7^.
Una sfida paneuropea al dominio statunitense
La spinta strategica dietro l'espansione di Bizum è chiara: stabilire un'alternativa europea sovrana ai giganti dei pagamenti americani affermati. Non si tratta solo di comodità; si tratta di autonomia strategica e di ridurre la dipendenza da attori come Visa, Mastercard e, per estensione, dagli ecosistemi di Google e Apple. Le banche europee si sono unite per promuovere app di pagamento istantanee sotto gli stendardi EuroPA ed EPI, mirando a un'infrastruttura unificata che copra la stragrande maggioranza della popolazione dell'UE ^3^, raggiungendo potenzialmente oltre 380 milioni di cittadini. Questo sforzo collettivo ha persino ottenuto riconoscimenti ai massimi livelli, con la Commissione europea che ha incorporato il direttore dell'espansione internazionale di Bizum nel suo Payment Systems Market Expert Group ^3^, segnalando un significativo supporto normativo per una soluzione autoctona.
L'interoperabilità significa che un utente spagnolo potrebbe presto inviare denaro a un utente francese direttamente dalla propria app bancaria, un livello di trasferimento P2P transfrontaliero senza soluzione di continuità che è stato a lungo ricercato in Europa. Mentre l'obiettivo immediato è sfidare il dominio decennale di Visa e Mastercard, la natura intrinseca di un sistema di pagamento diretto, supportato dalle banche, sfida implicitamente anche il controllo che i giganti tecnologici esercitano sullo spazio dei portafogli digitali. Questa è una battaglia per le infrastrutture di pagamento sottostanti, non solo per l'interfaccia utente.
Bizum Pay: il cavallo di Troia per i pagamenti in negozio
Mentre l'interoperabilità P2P è un passo significativo, l'arrivo di Bizum Pay per il commercio fisico è dove inizia la vera e propria sfida diretta con Google Pay e Apple Pay. In Spagna, Bizum vanta già oltre 30 milioni di utenti, circa il 60% della popolazione adulta ^17^. Sfruttando questa enorme base di utenti, Bizum Pay è stato lanciato con la promessa di trasformare le transazioni in negozio. Gli utenti possono ora pagare semplicemente avvicinando i loro dispositivi mobili ai terminali abilitati NFC, una funzionalità identica a quella di Apple Pay o Google Pay. Fondamentalmente, la Spagna ha ora la prima soluzione in Europa che consente pagamenti mobili diretti di persona da un conto bancario tramite NFC ^7^.
La vera rivoluzione risiede nel modello di business di Bizum Pay. Promette commissioni di transazione inferiori per i commercianti rispetto ai circuiti di carte internazionali e offre il regolamento giornaliero istantaneo dei fondi ^1^. Per le aziende, questo potrebbe tradursi in significativi risparmi sui costi, rendendo Bizum Pay un'opzione molto attraente. Con circa 1 milione di terminali, ovvero il 60% dei sistemi POS bancari spagnoli, già compatibili con Bizum Pay ^7^, le basi per un'adozione diffusa sono già state gettate. L'ambizione è di estendere questa portata in tutto il continente entro il 2028 per i pagamenti nei negozi fisici ^4^.
La battaglia per il portafoglio digitale: comodità contro sovranità
Per i consumatori, il passaggio a Bizum Pay introduce una scelta affascinante: rimanere con la comodità consolidata di Google Pay o Apple Pay, oppure abbracciare un nuovo standard europeo supportato dalle banche. Mentre i trasferimenti P2P all'interno dell'Europa rimarranno integrati nelle app bancarie esistenti, la funzionalità di pagamento in negozio richiede un'app Bizum Pay separata. Ciò significa che gli utenti dovranno scaricare e collegare i loro conti bancari, in modo simile a come hanno inizialmente configurato altri portafogli digitali ^7^. La sfida per Bizum sarà quella di garantire che questo processo di onboarding sia abbastanza fluido da convincere gli utenti ad adottare un nuovo metodo di pagamento, anche se la tecnologia NFC sottostante sembra familiare.
In definitiva, il successo dell'espansione europea di Bizum dipende dalla sua capacità di offrire un valore convincente sia ai commercianti che ai consumatori. Il fascino dei costi di transazione inferiori per le aziende è un potente incentivo, che potrebbe guidare l'accettazione da parte dei commercianti. Per i consumatori, la promessa di un sistema di pagamento più sicuro, controllato dall'Europa, integrato nell'ecosistema bancario di cui già si fidano, potrebbe superare qualsiasi attrito iniziale. Mentre l'Europa naviga le complessità di un futuro euro digitale previsto per il 2029, la presenza consolidata di Bizum e le sue alleanze strategiche lo posizionano come attore critico nel plasmare il futuro finanziario digitale del continente.
La trasformazione di Bizum da potenza spagnola del P2P a contendente europeo per i pagamenti in negozio è più di una semplice espansione; è una dichiarazione. Mentre spodestare la pura penetrazione degli utenti e l'integrazione nell'ecosistema di Google Pay e Apple Pay sarà un compito colossale, l'approccio di Bizum supportato dalle banche, le commissioni favorevoli ai commercianti e il forte supporto istituzionale europeo significano che stiamo assistendo a una sfida genuina e significativa allo status quo dei pagamenti mobili. La guerra del portafoglio digitale in Europa si è appena fatta molto più interessante.
Ancora nessun argomento: apri il primo.
Altri articoli
Messaggi programmati di WhatsApp: una rivoluzione silenziosa per le nostre abitudini digitali
L'introduzione dei messaggi programmati nella beta Android di WhatsApp è più di una semplice comodità; è una mossa strategica che potrebbe rimodellare il modo in cui gestiamo le nostre comunicazioni quotidiane.
Agenti IA: la convenienza a quale costo?
La competizione tra Meta Muse e OpenAI Dot promette una nuova era di dispositivi controllati dall'IA, ma il vero prezzo per gli utenti potrebbe essere molto più di un semplice abbonamento mensile.
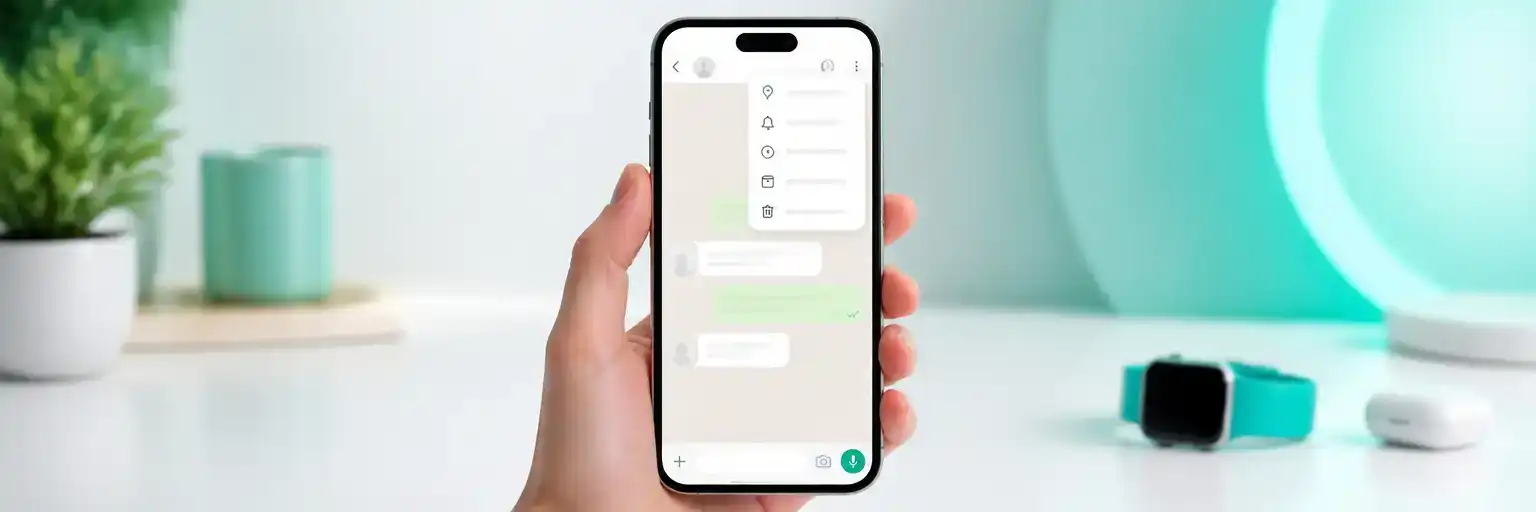
Navigazione WhatsApp su iOS: il passo in avanti oltre i controlli base
WhatsApp sta strategicamente affinando la sua interfaccia iPhone con elementi di navigazione sofisticati e una revisione dell'elenco delle chat, andando oltre la navigazione di base per migliorare l'efficienza della conversazione e l'organizzazione dell'utente.
Sony ECM-AX10: Il microfono audio spaziale che può ridefinire lo storytelling mobile
Il nuovo microfono USB-C ECM-AX10 di Sony per smartphone, con la sua certificazione Eclipsa Audio, promette di aprire le porte a un suono spaziale immersivo, trasformando il modo in cui i content creator catturano e condividono il loro mondo.